Comment l’amortissement réduit-il l’impôt sur les revenus locatifs en LMNP ?
La location meublée non professionnelle, ou loueur en meublé non professionnel (LMNP), relève des bénéfices industriels et commerciaux (BIC). Au régime réel simplifié, le bailleur déduit ses charges réelles et prend en compte la dépréciation comptable du logement, de ses équipements et de son mobilier. L’amortissement LMNP ne diminue donc pas le loyer perçu. Il réduit le résultat sur lequel sont calculés l’impôt sur le revenu et, en principe, les prélèvements sociaux. Lorsque l’activité ne relève pas des cotisations sociales, les prélèvements sociaux sur les revenus locatifs s’élèvent en principe à 17,2 %.
Comment l’amortissement réduit-il l’impôt locatif en LMNP ? L’amortissement répartit le prix hors terrain du logement et des équipements sur leur durée probable d’utilisation. Chaque annuité diminue le bénéfice imposable après déduction des charges, dans la limite de ce bénéfice. Le régime réel peut ainsi ramener le résultat fiscal à zéro pendant plusieurs années, sans réduire les loyers encaissés. La part d’amortissement non utilisée est conservée et pourra s’imputer sur les bénéfices futurs.
L’amortissement LMNP agit sur le bénéfice imposable
L’amortissement réduit le bénéfice imposable, et non les loyers encaissés. Il s’agit d’une charge comptable qui traduit la perte de valeur prévisible d’un actif utilisé pour louer. Le terrain ne s’amortit pas, car il n’est pas considéré comme se dépréciant avec le temps.
Le résultat est calculé en retirant des recettes les dépenses admises, comme les intérêts d’emprunt, l’assurance, la taxe foncière, les frais de gestion locative et les dotations aux amortissements. Un logement qui rapporte 12 000 euros par an peut ainsi dégager un résultat fiscal très inférieur à ce montant. Le plan d’amortissement détaille cette répartition annuelle.
Les simulations consacrées à ce mécanisme qui allège l’imposition des revenus locatifs reposent sur cette différence entre loyers encaissés et résultat taxable. L’économie dépend toutefois du prix du bien, des charges, du financement et de la tranche marginale d’imposition du foyer.
Le régime réel simplifié permet d’amortir le logement
L’amortissement est accessible uniquement au régime réel LMNP. Le régime micro-BIC applique un abattement forfaitaire, sans prise en compte des dépenses réellement supportées ni des dotations comptables. Pour l’imposition des revenus de 2025, il reste ouvert aux locations meublées de longue durée lorsque les recettes des années de référence ne dépassent pas 77 700 euros.
Dans ce cadre, l’abattement est de 50 %, avec un minimum de 305 euros. Les meublés de tourisme non classés relèvent d’un seuil de 15 000 euros et d’un abattement de 30 %. Le régime réel devient souvent pertinent lorsque les charges et l’amortissement excèdent l’abattement applicable.
Avant de commencer le calcul de l’amortissement en LMNP, il faut réunir l’acte d’acquisition, le détail du prix, les factures de mobilier et de travaux, ainsi que le tableau de l’emprunt. Une ventilation entre terrain, structure et composants est indispensable. La gestion annuelle implique notamment le dépôt de la déclaration professionnelle et de la déclaration n° 2042-C PRO.
- Déterminer les recettes et les charges déductibles de l’exercice, hors amortissements.
- Isoler la valeur du terrain, qui sort de la base amortissable.
- Répartir le prix restant entre le gros œuvre, la toiture, les installations techniques et les autres composants.
- Affecter une durée d’usage à chaque composant et calculer sa dotation annuelle.
- Imputer les dotations dans la limite du bénéfice avant amortissement, puis reporter l’excédent.
| Élément amortissable | Durée souvent retenue | Exemple de traitement |
|---|---|---|
| Structure du bâtiment | 30 à 50 ans | Fraction du prix hors terrain |
| Toiture et façade | 20 à 30 ans | Composants séparés si leur valeur est identifiable |
| Équipements techniques | 10 à 20 ans | Chauffage, plomberie ou électricité |
| Mobilier | 5 à 10 ans | Lit, table, électroménager |
La durée d’amortissement immobilier doit suivre chaque composant
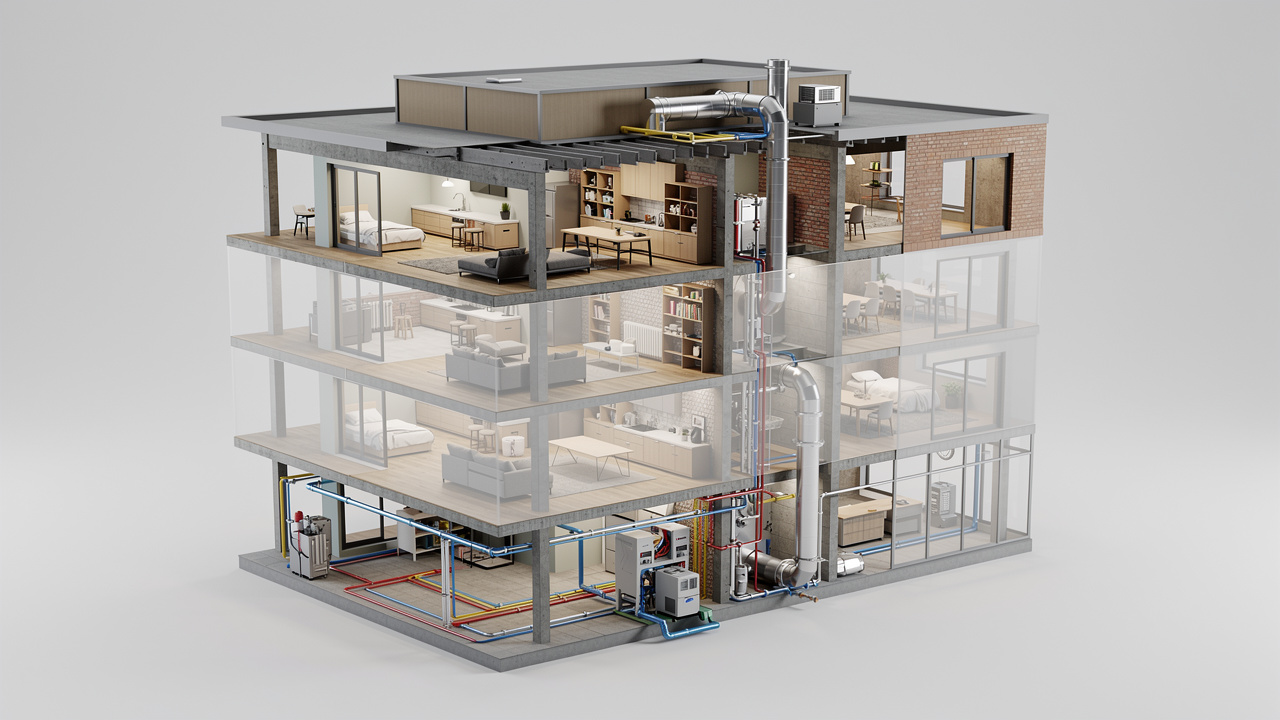
La durée d’amortissement immobilier ne correspond pas automatiquement à une règle unique de trente ans. Elle dépend de la nature du bien, de son état et de la valeur attribuée à chaque composant. Une ventilation documentée par l’acte, les diagnostics, les factures ou une évaluation cohérente réduit le risque de correction.
Les travaux qui augmentent durablement la valeur du logement ou prolongent son usage s’intègrent souvent à la base amortissable. Les dépenses d’entretien courant restent, elles, des charges déductibles l’année de leur paiement. Cette distinction a un effet direct sur la fiscalité du régime réel LMNP.
Le choix d’un logement, son niveau de loyer et son ameublement doivent être étudiés avant la première déclaration. Les questions à régler lors d’un premier investissement en location meublée incluent donc la conservation des justificatifs et l’organisation comptable dès l’acquisition.
Le plafonnement protège le résultat fiscal et organise le report
L’amortissement ne peut pas créer de déficit fiscal en LMNP. Les charges courantes peuvent conduire à un déficit reportable selon les règles des bénéfices industriels et commerciaux, mais les dotations aux amortissements ne peuvent que ramener le résultat à zéro. Cette limite évite qu’un excédent d’amortissement réduise immédiatement les autres revenus du foyer.
Les amortissements non utilisés sont reportables sans limite de durée. Ils s’imputent lorsque l’activité dégage à nouveau un bénéfice avant amortissement. Un bailleur qui possède 4 000 euros de résultat avant amortissement et 6 000 euros de dotations déduit 4 000 euros, puis conserve 2 000 euros pour les exercices suivants.
La gestion LMNP impose donc un suivi annuel du stock d’amortissements différés. Elle permet de mesurer la réduction de l’imposition locative, sans confondre économie d’impôt et trésorerie disponible. Les recettes annuelles supérieures à 23 000 euros peuvent par ailleurs faire basculer l’activité vers le statut professionnel si elles dépassent aussi les autres revenus d’activité du foyer.
La revente modifie l’avantage fiscal des amortissements
La plus-value d’un loueur non professionnel relève en principe du régime des particuliers. Depuis la réforme applicable aux cessions intervenant à compter du 15 février 2025, le calcul doit toutefois tenir compte des amortissements admis en déduction, sous réserve des exceptions prévues par la loi pour certains logements exploités en résidences-services.
Depuis la loi de finances pour 2025, les amortissements déduits sont réintégrés pour le calcul de la plus-value. Cette réintégration augmente la plus-value taxable par rapport à l’ancien calcul. Les abattements pour durée de détention restent applicables selon les règles du régime des plus-values immobilières des particuliers.
L’amortissement conserve un intérêt pour réduire le résultat imposable durant la location. Son effet doit désormais être examiné avec l’horizon de détention, le niveau des amortissements reportés et les conditions de revente. L’imposition des loyers repose ainsi sur une logique comptable annuelle qui se prolonge jusqu’à la cession du bien.