Comment acheter un logement à la campagne quand l’avenir inquiète ?
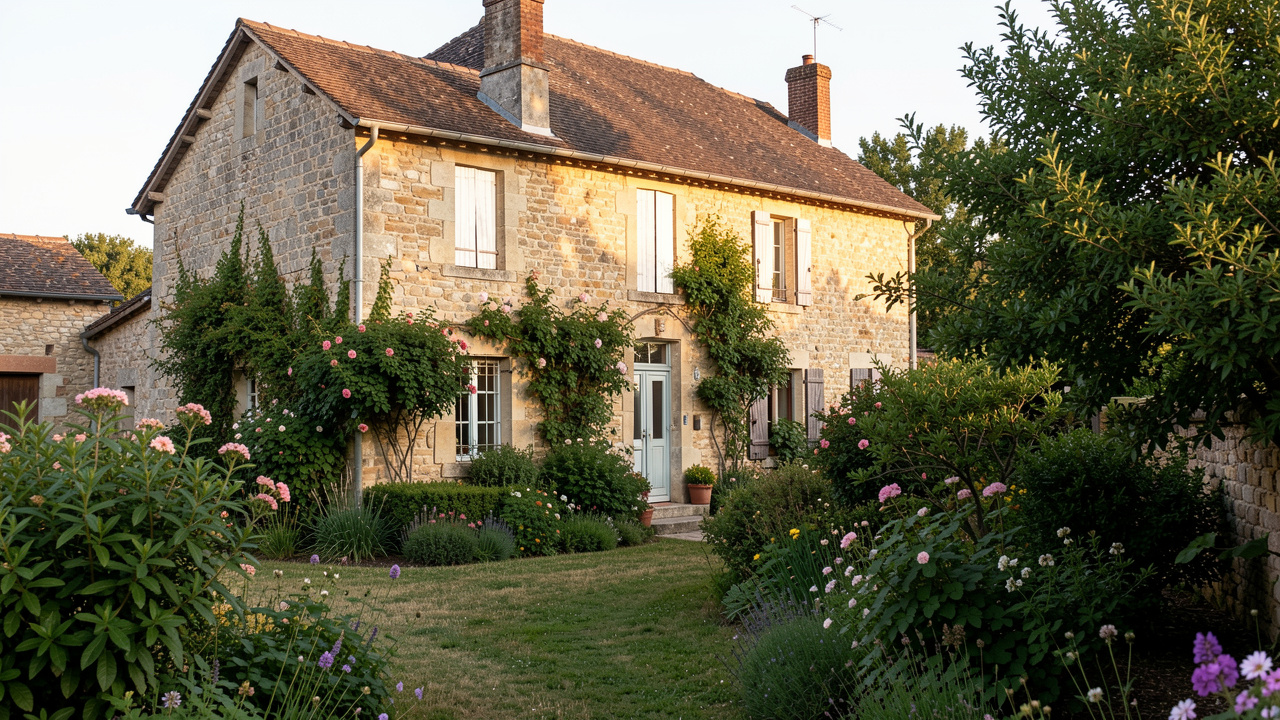
Acheter une maison à la campagne répond à une recherche d’espace, de calme et de budget maîtrisé. À enveloppe équivalente, une maison rurale peut offrir deux à trois fois plus de surface habitable qu’un appartement situé dans un centre urbain. Les avantages de vivre en milieu rural restent toutefois très dépendants de l’accès aux soins, aux commerces, à l’école et aux transports. Dans un contexte de crédit plus sélectif et de coûts d’énergie mouvants, l’achat demande donc une analyse locale, au-delà du prix affiché.
En résumé
| Repère d’achat rural | Ordre de grandeur ou vérification |
|---|---|
| Prix moyen observé | 189 000 € au premier semestre 2025 |
| Frais d’acquisition dans l’ancien | Environ 7 à 8 % du prix de vente |
| Marge de négociation possible | 5 à 8 % sur les biens avec défauts identifiés |
| Budget travaux | À chiffrer avant l’offre avec des devis détaillés |
L’immobilier rural rassure, mais l’incertitude économique impose une sélection rigoureuse
L’immobilier rural et l’incertitude économique forment un couple ambigu. Une maison avec jardin peut réduire la pression liée au manque d’espace. Elle peut aussi augmenter les dépenses de déplacement, de chauffage et d’entretien.
Le prix moyen des maisons de campagne serait passé de 168 900 € en 2020 à 182 000 € en 2024, puis à 189 000 € au premier semestre 2025, selon l’Observatoire des prix de l’immobilier rural. Cette progression masque de forts écarts. Les biens ruraux en Provence-Alpes-Côte d’Azur ou en Corse dépassent souvent 300 000 €, tandis que la Bourgogne-Franche-Comté reste plus accessible.
Un prix faible peut signaler un éloignement important, une faible demande ou des travaux lourds. Il faut donc ne pas acheter uniquement parce que le prix est bas. La visite doit inclure les temps de trajet réels, la couverture mobile et internet, ainsi que l’état des routes en hiver.
Comparer les prix des logements en zone rurale avec les ventes récentes
Les prix des logements en zone rurale se lisent à l’échelle d’une commune et de ses villages voisins. Le prix au mètre carré donne une première indication, mais la surface du terrain, les dépendances, l’assainissement et l’état du bâti pèsent fortement sur la valeur finale.
Demander les références de ventes comparables permet de situer l’offre. Il faut comparer des maisons de même époque, avec une performance énergétique proche et une distance semblable des services. Une grange exploitable, une vue dégagée ou un terrain constructible peuvent justifier un écart, sous réserve des règles d’urbanisme.
Les marges de négociation atteignent parfois 5 à 8 % pour un logement énergivore, mal présenté ou resté longtemps sur le marché. Elles sont plus faibles sur les maisons rénovées près d’une gare ou d’un bassin d’emploi. Un terrain situé au pied d’un volcan exige aussi de vérifier les risques naturels signalés dans l’état des risques.
Privilégier une campagne reliée à l’emploi, aux services et aux transports
Il est préférable de privilégier une campagne connectée à un bassin d’emploi. Une gare accessible, une route fiable et une desserte scolaire régulière soutiennent l’usage quotidien du bien. Ces critères comptent autant pour une résidence principale que pour une future revente.
Le télétravail élargit la zone de recherche, sans supprimer les contraintes de déplacement. Avant le compromis, il est utile de tester le débit internet à l’adresse exacte. Une connexion annoncée dans le village peut être inégale d’une rue à l’autre.
Les services de proximité méritent une vérification concrète. Médecin, pharmacie, supermarché et accueil périscolaire peuvent se trouver à vingt ou trente minutes. Cette distance modifie le budget carburant et l’organisation familiale sur toute la durée du crédit.
Évaluer le DPE, les travaux et les coûts cachés avant l’offre
Le diagnostic de performance énergétique (DPE) reste un point central pour une maison ancienne. Depuis le 1er janvier 2026, le coefficient de conversion de l’électricité est passé de 2,3 à 1,9. Certains logements chauffés à l’électricité obtiennent ainsi une meilleure étiquette, sans que leur isolation soit automatiquement améliorée.
Il faut faire actualiser un DPE antérieur à 2026 lorsque le changement de méthode peut modifier la note et le projet de travaux. La loi Climat et Résilience interdit déjà la location des logements classés G. Les logements classés F seront concernés en 2028, puis ceux classés E en 2034.
Toiture, charpente, chauffage, menuiseries, assainissement individuel et humidité doivent être contrôlés avant de signer. Le coût d’une fosse toutes eaux, d’une réfection de toiture ou d’une remise aux normes électriques peut rapidement représenter plusieurs dizaines de milliers d’euros. Il faut donc chiffrer les travaux avant de faire une offre.
Les dépenses annexes doivent intégrer les frais de notaire, les diagnostics, l’assurance, la taxe foncière et les éventuels raccordements. Une maison ancienne à rénover exige un calendrier de travaux réaliste, car les artisans peuvent intervenir plusieurs mois après la signature.
Sécuriser le financement et la capacité de revente d’une maison rurale
Le financement immobilier doit supporter une hausse des charges courantes. Une mensualité compatible avec les revenus actuels peut devenir fragile si le chauffage, les trajets et les travaux absorbent le reste à vivre. Il est prudent de préserver une épargne de précaution après l’acquisition.
L’apport finance souvent les frais d’acquisition dans l’ancien, qui se situent autour de 7 à 8 % du prix. Le prêt à taux zéro peut soutenir certains achats de résidence principale sous conditions de ressources, de zone et de travaux. Ces règles doivent être vérifiées au moment de la demande, car elles évoluent régulièrement.
La revente dépend du marché local bien plus que de la moyenne nationale. Il faut vérifier la demande locale et la capacité de revente en examinant le délai de commercialisation des annonces comparables. Une maison isolée, mal classée ou éloignée des services attire un public plus restreint.
Questions fréquentes sur l’achat d’une maison à la campagne
Quel budget prévoir pour acheter une maison à la campagne ?
Le budget total additionne le prix du bien, les frais de notaire, les travaux et un matelas de sécurité. Pour une maison affichée à 180 000 €, les seuls frais d’acquisition dans l’ancien se situent souvent entre 12 600 et 14 400 €. Les travaux et l’ameublement doivent être financés séparément du crédit si la banque ne les intègre pas.
Une maison classée F ou G peut-elle encore être achetée ?
Oui, un logement classé F ou G peut être acheté et occupé en résidence principale. Son usage locatif est toutefois encadré par le calendrier issu de la loi Climat et Résilience. Le coût des rénovations doit être déduit du prix acceptable, car l’étiquette réduit souvent le nombre d’acquéreurs à la revente.
Un investissement immobilier à la campagne est-il rentable ?
Un investissement immobilier à la campagne peut générer un revenu locatif dans une zone touristique, étudiante ou proche d’un emploi stable. La rentabilité dépend du loyer réellement atteignable, de la fiscalité, des charges et des périodes sans locataire. Il faut raisonner en rendement net plutôt qu’en rendement brut.
Comment éviter la vacance locative dans un village ?
La vacance locative se limite en choisissant une commune avec des emplois, des écoles ou une gare proche. Un logement bien isolé et adapté aux besoins locaux se loue plus facilement qu’une grande maison coûteuse à chauffer. L’étude des annonces disponibles et de leur ancienneté renseigne sur la profondeur de la demande.
Acheter en zone rurale reste cohérent lorsque le logement correspond à un mode de vie durable et à un budget complet. Le bon prix se construit à partir de l’emplacement, des travaux et de la revente possible, plutôt qu’à partir de la seule surface acquise.