Quelle ville choisir avec 1 000 € de mensualité pour maximiser vos m² en 2026 ?
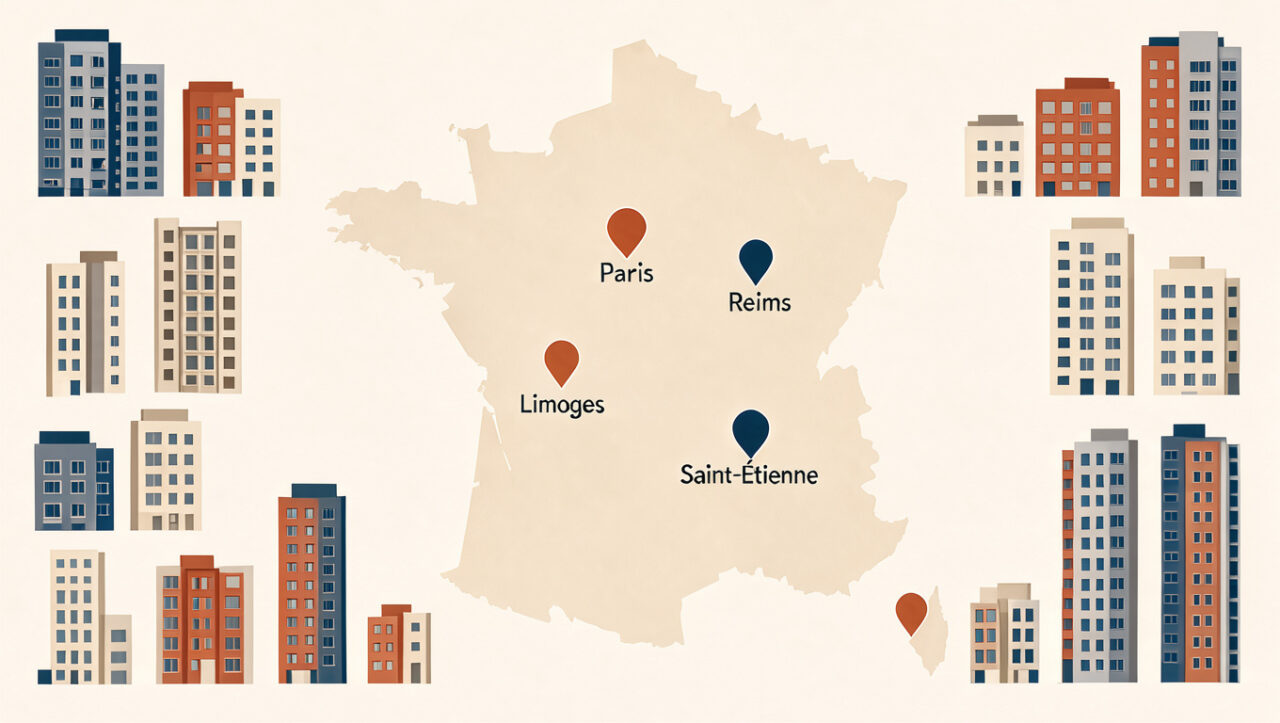
Une mensualité de 1 000 € ne procure pas le même pouvoir d'achat à Paris, Nice ou Reims. À durée et taux identiques, l'écart vient d'abord du niveau local des prix, puis des frais d'acquisition et de l'assurance emprunteur. La capacité d'achat immobilier avec 1 000 euros de mensualité repose sur un capital finançable proche de 197 000 € sur 25 ans, hors assurance. Ce montant peut viser un studio dans la capitale ou un grand appartement dans certaines villes moyennes. La surface immobilière accessible selon la ville en 2026 doit donc être comparée avec une méthode identique.
En résumé
| Ville observée | Surface théorique avec 1 000 € par mois |
|---|---|
| Paris | 20 m² |
| Nice | 38 m² |
| Reims | 74 m² |
| Saint-Étienne | Environ 150 m² |
Sur 25 ans, une mensualité de 1 000 € finance environ 197 000 € au taux de 3,58 %, avant assurance. La surface finale dépend des frais de notaire, de l'apport et du prix réellement négocié.
Combien de m² permet une mensualité de 1 000 € sur 25 ans ?
Le calcul part d'une mensualité constante de 1 000 € pendant 300 mois. Avec un taux moyen de 3,58 % sur 25 ans, le capital empruntable atteint environ 197 000 €, sans inclure l'assurance. Celle-ci est pourtant intégrée au taux annuel effectif global proposé par la banque et réduit souvent le montant disponible.
Le Haut Conseil de stabilité financière fixe en principe un taux d'effort maximal de 35 %, assurance comprise. Une échéance de 1 000 € suppose donc, à titre indicatif, des revenus nets mensuels d'au moins 2 860 € si le ménage n'a aucun autre crédit. La banque examine aussi la stabilité des revenus, l'apport et le reste à vivre.
Le budget consacré au logement doit ensuite absorber les frais d'acquisition. Dans l'ancien, ils représentent souvent 7 % à 8 % du prix de vente. Sans apport pour les payer, la somme réellement consacrée au bien diminue. Le montant de 197 000 € sert donc de repère pour comparer les villes, pas de prix d'achat net garanti.
Quels critères regarder avant de comparer les prix au m² selon la durée de prêt ?
Le prix au mètre carré constitue le premier critère, car il transforme immédiatement un même capital en surface habitable. Il faut utiliser des prix constatés pour des biens comparables, en distinguant maison et appartement, état du logement, quartier et proximité des transports.
La durée du prêt modifie ensuite le capital disponible. À 3,58 %, 1 000 € mensuels permettent d'emprunter environ 176 000 € sur 20 ans, contre près de 197 000 € sur 25 ans. Allonger de cinq ans apporte donc environ 21 000 € de capacité, mais accroît fortement le coût total des intérêts.
L'apport sert idéalement aux frais de notaire, aux garanties et au dossier bancaire. Un logement ancien classé F ou G au diagnostic de performance énergétique peut aussi nécessiter des travaux rapides. La surface affichée ne suffit pas à mesurer le budget réel.
Le comparatif des villes montre des écarts de surface considérables
Le tableau applique un capital théorique d'environ 197 000 € et des ordres de grandeur de prix observés à l'automne 2026. Il permet d'identifier la ville où acheter le plus de m² avec 1 000 euros par mois. Les résultats restent indicatifs, car un quartier, l'état du bien et la négociation peuvent déplacer fortement le prix final.
| Ville | Prix indicatif au m² | Surface théorique | Type de bien généralement visé | Écart avec Paris |
|---|---|---|---|---|
| Paris | Environ 9 850 € | 20 m² à Paris | Studio ou petit deux-pièces | Référence |
| Nice | Environ 5 180 € | 38 m² à Nice | Deux-pièces compact | +18 m² |
| Reims | Environ 2 660 € | 74 m² à Reims | Trois-pièces | +54 m² |
| Limoges | Environ 1 650 € | Environ 119 m² | Grand appartement ou maison | +99 m² |
| Saint-Étienne | Environ 1 300 € | Environ 151 m² | Grande surface ou maison | +131 m² |
Les données de Cafpi publiées pour octobre 2026 placent Reims, Nice et Paris à ces niveaux de surface pour une même échéance. Reims offre un rapport surface-prix très supérieur aux deux métropoles les plus coûteuses du comparatif. Saint-Étienne et Limoges vont plus loin encore, avec un marché moins tendu et des prix unitaires plus bas.
La surface n'épuise pourtant pas la comparaison. À Paris, 20 m² peuvent se situer près d'un bassin d'emploi dense et de nombreux transports. À Reims, 74 m² procurent davantage de confort, avec une liaison ferroviaire vers Paris et un marché local différent. Une boussole peut aider lors des visites à vérifier les distances réelles entre le logement, la gare, les commerces et le lieu de travail.
Le taux de crédit immobilier et la durée modifient la surface achetable en 2026
Le taux pèse sur chaque mètre carré accessible. Entre juillet et octobre 2026, les barèmes moyens sur 25 ans sont passés de 3,42 % à 3,58 %. Sur une échéance fixe, ce mouvement réduit le capital que la banque peut prêter.
La Banque de France a également relevé un taux moyen des nouveaux crédits à l'habitat, hors renégociations, de 3,30 % en juillet à 3,32 % en août. La hausse paraît faible, mais elle intervient après un niveau plus bas en début d'année. Dans les grandes villes, où chaque mètre carré coûte cher, quelques milliers d'euros de capacité en moins peuvent avoir un effet visible.
Dans certaines métropoles, les ménages ont perdu jusqu'à 5 m² de pouvoir d'achat perdus en un an. La baisse des prix ne compense pas toujours la hausse des taux. Une baisse de 2 % du prix d'un bien reste insuffisante lorsque le coût du crédit rogne davantage le capital empruntable.
Pour les primo-accédants, cette sensibilité est forte. Ils représentaient 44 % de la production de crédits immobiliers en 2025, contre 41 % un an plus tôt, selon l'Autorité de contrôle prudentiel et de résolution. Un prêt immobilier sur 25 ans peut rendre l'achat possible, à condition d'en accepter le coût global et de conserver une marge pour les charges futures.
La comparaison gagne à intégrer le cadre de vie et les besoins professionnels. Les critères pratiques détaillés pour s’installer dans une nouvelle ville complètent utilement le seul calcul de surface.
Quelle ville privilégier selon votre projet d'achat ?
Un ménage qui travaille à Paris plusieurs jours par semaine privilégiera souvent l'accès aux transports et le temps de trajet. Dans ce profil, Reims peut constituer un compromis entre une surface plus généreuse et la desserte ferroviaire. Le choix doit tenir compte du coût des abonnements et de la fréquence réelle des déplacements.
Les acquéreurs qui recherchent une résidence principale familiale trouveront davantage de mètres carrés à Limoges ou Saint-Étienne. Il faut alors étudier l'emploi local, la vacance commerciale, les écoles et les charges de copropriété. Un grand logement mal isolé peut absorber une part importante du gain de prix initial.
Nice répond à une logique différente. La ville offre un marché cher, mais moins inaccessible que Paris avec le même budget. Son prix élevé limite la surface, tandis que l'emplacement, la saisonnalité et l'état du bâti demandent une analyse fine. Chaque profil doit arbitrer entre surface, mobilité, services et risques de travaux.
Questions fréquentes sur la surface achetable avec 1 000 € par mois
Quel capital peut-on emprunter avec 1 000 € par mois sur 25 ans ?
Avec un taux de 3,58 % hors assurance, une mensualité de 1 000 € sur 25 ans correspond à environ 197 000 € empruntables. Le montant exact dépend du taux d'assurance, de l'âge de l'emprunteur et des conditions de la banque. Les frais de notaire restent à financer en plus ou à déduire du prix du bien.
Quelle ville offre la plus grande surface avec 1 000 € de mensualité ?
Parmi les villes comparées, Saint-Étienne procure la plus grande surface théorique grâce à un prix proche de 1 300 € au m². Un budget de 197 000 € y représente environ 150 m² avant frais. Cette estimation ne présume ni de l'état du bien ni de son emplacement.
Vaut-il mieux emprunter sur 20 ou 25 ans pour acheter plus grand ?
Un prêt sur 25 ans augmente le capital disponible d'environ 21 000 € par rapport à un prêt sur 20 ans, avec une mensualité de 1 000 € et un taux de 3,58 %. Il donne accès à une surface supérieure, surtout dans les villes chères. Son coût total est toutefois plus élevé, car les intérêts sont payés pendant cinq années supplémentaires.
Les frais de notaire réduisent-ils la surface que l'on peut acheter ?
Oui, les frais de notaire réduisent le prix du bien si l'apport ne les couvre pas. Pour un achat ancien, prévoir 7 % à 8 % du prix modifie sensiblement le budget disponible. Sur un capital de 197 000 €, cela peut représenter plus de 13 000 €.
Avec 1 000 € par mois, la géographie des prix reste le facteur qui transforme le plus nettement la surface achetable. Paris et Nice imposent de viser petit ou de compléter le financement, tandis que Reims, Limoges et Saint-Étienne ouvrent l'accès à des logements bien plus vastes. Le bon choix associe ce calcul à la qualité du bien, aux dépenses de déplacement et au coût des travaux.