Comment évaluer la valeur et l’assurabilité d’un bien face à la montée des eaux ?
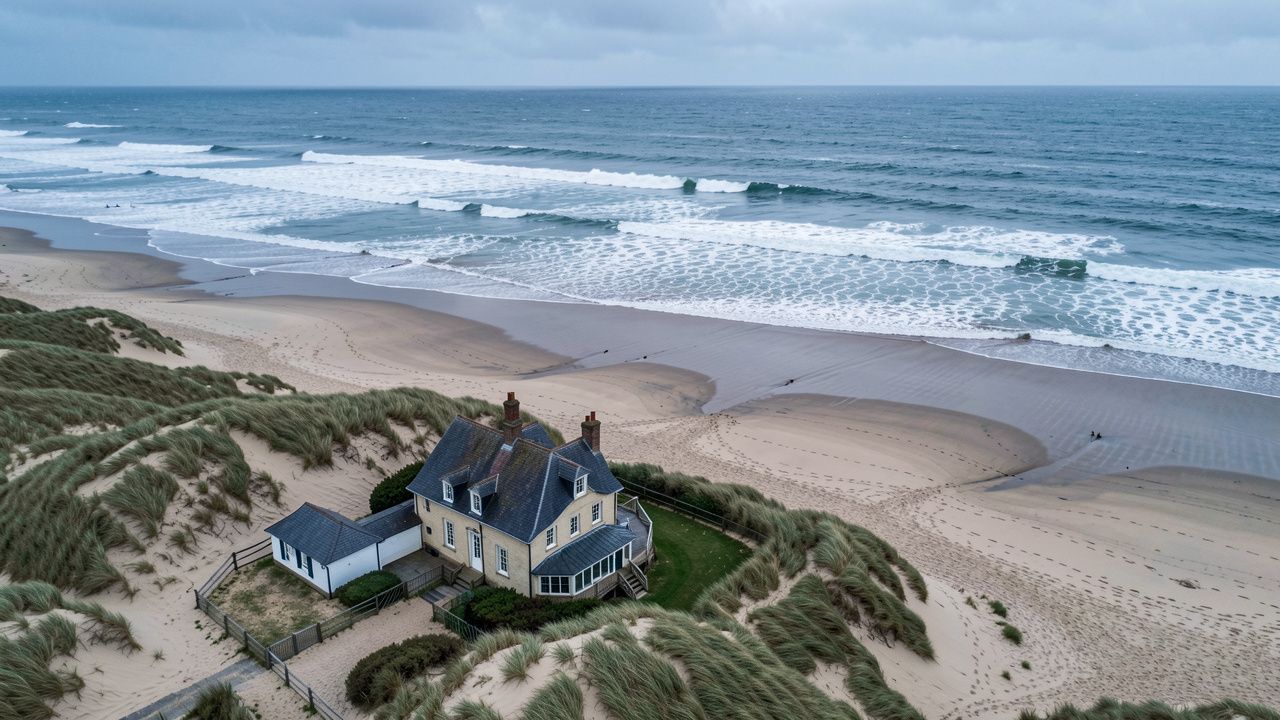
Acheter près de la mer impose d’examiner bien plus que la vue, la distance à la plage ou l’état de la toiture. La montée du niveau marin agit lentement, tandis que les tempêtes et les marées provoquent des dommages immédiats. La valeur immobilière d’un logement dépend alors de son exposition, de sa capacité à résister aux sinistres et de la perception des futurs acheteurs. Sur certaines côtes, le recul du rivage peut aussi limiter les travaux autorisés ou l’usage du terrain. L’assurabilité doit donc être vérifiée avant la signature du compromis.
L’essentiel
- La valeur d’un bien côtier dépend de l’aléa local, de l’altitude du terrain, de l’historique des sinistres et des règles d’urbanisme.
- La montée des eaux accroît surtout le risque de submersion lors des épisodes de tempête et de forte marée.
- L’assurance habitation couvre certains dommages par le régime des catastrophes naturelles, sous réserve de la reconnaissance officielle de l’événement.
- Une estimation réaliste doit intégrer le coût des travaux de protection, les franchises, les exclusions et le risque de revente plus longue.
- Avant toute offre, il faut consulter l’état des risques, le plan de prévention local et obtenir une simulation écrite d’assurance.
Vérifiez chaque point avant de formuler votre offre ↓
Identifier l’exposition à la submersion marine et à l’érosion côtière
La submersion marine correspond à l’entrée temporaire de la mer sur les terres lors d’une combinaison défavorable de marée, de houle, de vent et de pression atmosphérique. Elle ne concerne pas uniquement les maisons situées au bord de l’eau. Une habitation placée derrière une dune, un port ou un estuaire peut être touchée si les protections cèdent ou si les réseaux d’évacuation sont saturés.
L’érosion côtière est un phénomène distinct. Elle désigne la perte progressive de sable, de falaise ou de sol sous l’action de la mer et du vent. Le recul du trait de côte peut menacer l’accès, les fondations, les réseaux ou le terrain d’assiette, même lorsqu’aucune inondation n’a encore affecté le logement.
Le vendeur doit remettre un état des risques lorsque le bien est situé dans une zone couverte par un plan de prévention des risques littoraux. Ce document renseigne sur les aléas connus, mais il ne remplace pas une lecture précise des cartes communales ni une visite après une forte pluie ou une grande marée. Pour un achat outre-mer, l’état des risques peut également signaler la proximité d’un volcan.
Mesurer l’effet des risques climatiques sur la valeur immobilière
La valeur immobilière face à la montée des eaux se mesure par scénarios, et non par une décote fixe appliquée à tous les logements du littoral. Un appartement en étage, relié à des réseaux sécurisés et situé hors zone de submersion ne présente pas le même profil qu’une maison de plain-pied sur un cordon dunaire. L’exposition, la fréquence attendue des sinistres et la possibilité de reconstruire déterminent l’écart de prix.
Des estimations citées dans les travaux sur le risque littoral évaluent à 15 000 biens le nombre de propriétés déjà vendues menacées par la submersion. Leur valeur cumulée atteindrait près de 5 milliards d’euros. Ces ordres de grandeur rappellent qu’un risque physique peut devenir un risque de liquidité lors de la revente.
La perte de valeur apparaît souvent avant la destruction du bien. Elle peut résulter d’un délai de vente plus long, de négociations plus fortes, d’un crédit difficile à obtenir ou de travaux imposés. À titre de comparaison, les sinistres liés au retrait-gonflement des argiles pourraient progresser de 60 % d’ici 2050. Le marché immobilier intègre déjà davantage les coûts climatiques, y compris loin des côtes.
| Point à vérifier | Effet possible sur le prix | Document utile |
|---|---|---|
| Altitude et distance au rivage | Décote si l’exposition est directe | Plan de prévention des risques |
| Sinistres passés | Négociation et travaux à prévoir | Déclarations du vendeur |
| Règles de constructibilité | Extension ou reconstruction limitée | Plan local d’urbanisme |
| État du bâti | Budget de protection plus élevé | Diagnostic technique et devis |
Vérifier l’assurabilité du bien en zone côtière
L’assurabilité du bien dépend de la politique de chaque assureur, de l’adresse exacte et des antécédents déclarés. Une assurance logement en bord de mer peut être proposée sans surprime visible, avec une franchise plus élevée ou avec certaines garanties optionnelles. Une réponse orale ne suffit pas pour sécuriser une acquisition.
Le régime des catastrophes naturelles, appelé CatNat, indemnise les dégâts lorsque l’État reconnaît officiellement l’événement par arrêté. Il ne couvre pas automatiquement chaque infiltration, chaque érosion de terrain ou chaque défaut d’entretien. Les dépendances, les aménagements extérieurs et la perte d’usage du logement doivent être examinés dans les conditions particulières.
La prime d’assurance ne constitue qu’une partie du coût du risque. Il faut aussi vérifier le montant de la franchise, le plafond d’indemnisation, les délais de remise en état et l’éventuelle résiliation après plusieurs sinistres. Demander deux simulations écrites avant le compromis permet de comparer des garanties réellement équivalentes.
Suivre les contrôles avant d’acheter une maison sur le littoral
Avant de commencer, réunissez l’adresse cadastrale, l’annonce, les diagnostics, les trois derniers relevés de taxe foncière et les coordonnées de l’assureur du vendeur. Prévoyez une à deux semaines pour consulter les documents d’urbanisme et obtenir des réponses écrites. Une visite avec un professionnel du bâtiment devient utile en cas de fissures, de traces d’humidité ou de terrain instable.
- Demandez l’état des risques actualisé et contrôlez son périmètre sur les cartes de la commune. Vérifiez séparément la submersion, l’inondation, l’érosion et les mouvements de terrain.
- Recherchez les arrêtés CatNat concernant la commune et interrogez le vendeur sur les sinistres, les réparations et les indemnisations reçues. Les déclarations doivent être cohérentes avec les traces visibles dans le logement.
- Consultez le plan local d’urbanisme et le plan de prévention des risques littoraux. Ces règles peuvent encadrer la reconstruction, l’extension, la création d’un sous-sol ou la pose de protections.
- Sollicitez une proposition d’assurance à l’adresse exacte, avec les dépendances et la valeur des biens mobiliers. Conservez les exclusions et franchises dans le dossier d’achat.
- Chiffrez les travaux de résilience, comme le rehaussement des équipements électriques, les batardeaux ou la protection des ouvertures. Déduisez ce budget de votre prix de référence, sans supposer une indemnisation future.
Ces dépenses font partie des coûts cachés de l’achat immobilier, au même titre que les frais de mutation ou les rénovations urgentes. Elles doivent apparaître dans le plan de financement dès la phase de négociation.
- Réunir l’adresse cadastrale, les diagnostics et les relevés de taxe foncière
- Demander un état des risques actualisé
- Contrôler le périmètre sur les cartes de la commune
- Vérifier submersion, inondation, érosion et mouvements de terrain
- Rechercher les arrêtés CatNat de la commune
- Interroger le vendeur sur les sinistres, réparations et indemnisations
- Consulter le plan local d’urbanisme et le plan de prévention
- Obtenir une proposition d’assurance écrite à l’adresse exacte
- Conserver les exclusions et franchises dans le dossier d’achat
- Chiffrer les travaux de résilience avant la négociation
Évaluer la vulnérabilité du bâtiment et le risque de revente
La résilience du bâtiment repose sur des détails concrets. Un tableau électrique placé en hauteur, des matériaux résistants à l’eau et des réseaux accessibles réduisent le coût d’un sinistre. Une maison de plain-pied avec chaudière, prises et cloisons fragiles au niveau du sol présente une vulnérabilité plus forte.
Les protections collectives offrent une sécurité variable dans le temps. Une digue, une dune restaurée ou un ouvrage portuaire peuvent limiter les dégâts, mais exigent entretien et financement public. Leur présence ne garantit ni l’absence de submersion ni le maintien de la constructibilité.
Le risque de revente doit être testé avant l’achat. Comparez les délais de commercialisation, les baisses de prix et le nombre de biens similaires sur le marché local. Un logement très exposé peut trouver preneur, mais son acheteur futur demandera les mêmes preuves d’assurance, de protection et de conformité urbanistique.
Questions fréquentes sur la valeur immobilière face à la montée des eaux
Comment savoir si une maison risque la submersion marine ?
La première vérification consiste à consulter l’état des risques et le plan de prévention des risques littoraux de la commune. Il faut ensuite situer précisément la parcelle par rapport aux zones d’aléa. L’historique local des tempêtes et les traces de réparations apportent des indications complémentaires.
Une maison en zone littorale est-elle plus difficile à assurer ?
Oui, elle peut l’être lorsque l’adresse se situe dans une zone régulièrement sinistrée ou fortement exposée. L’assureur peut appliquer une prime plus élevée, une franchise renforcée ou limiter certaines garanties. Une proposition écrite obtenue avant le compromis réduit le risque de mauvaise surprise.
L’érosion côtière entraîne-t-elle automatiquement une décote ?
Non, la décote varie selon la proximité du rivage, la nature du terrain et les règles d’urbanisme. Un risque identifié peut toutefois réduire le nombre d’acquéreurs et prolonger la durée de vente. Le prix doit refléter les travaux prévisibles et les contraintes d’usage.
Le régime CatNat indemnise-t-il tous les dégâts causés par la mer ?
Non, l’indemnisation suppose un arrêté de catastrophe naturelle et l’application des garanties prévues au contrat. Les dommages liés à l’entretien insuffisant, à l’érosion lente ou à des ouvrages extérieurs peuvent relever d’autres règles. La lecture des exclusions contractuelles reste indispensable.
Un bien côtier conserve de l’intérêt lorsque son exposition est documentée, que le bâti peut être protégé et que l’assurance reste accessible. Le prix d’achat doit intégrer les contraintes présentes et la capacité du logement à rester habitable, assurable et revendable dans la durée.